Ingen komplekse teorier – kun praktiske trin til at få din eksportmomsrefusion korrekt og undgå dyre fejl.
Målgruppe:Salg, indkøb, drift, ledelse – alle uden for økonomiteamet.
Mål:Forstå processen, tag de rigtige handlinger, undgå almindelige fælder, og støt dit økonomiteam for at sikre refusioner problemfrit.
Indholdsfortegnelse
1. Hvad er eksportafgiftsrabat – og hvorfor bør du være interesseret?
2. Forhandler vs. producent: Hvad er forskellen på rabatreglerne?
3. De 3 betingelser, der skal opfyldes for at få rabat.
4. 3 nøgleopgaver for ikke-finansmedarbejdere (vigtigst!)
5. E-skattebureau: Hvor skal man klikke?
6. Top 5 fælder du skal undgå
7. Ofte stillede spørgsmål: Hurtige svar på almindelige spørgsmål
8. Rejsen med en tolddeklaration
9. 3 gyldne regler for aldrig at fare vild
I. Hvad er eksportafgiftsrabat – og hvorfor bør du være interesseret?
Kort sagt: Regeringen refunderer den betalte moms på varer købt eller produceret i landet. Det er ikke profit – det er cashback!
Hvad der refunderes:Moms betalt ved indenlandsk køb eller produktion
Hvorfor det tilbydes:At gøre eksporten mere konkurrencedygtig ved at fjerne indenlandske skatteomkostninger
Hvorfor det er vigtigt for dig:
●Det er rigtige penge, der øger virksomhedens overskud
●Hjælper med at tilbyde mere konkurrencedygtige priser for at vinde oversøiske ordrer
●Problemfri koordinering betyder hurtigere refusioner og bedre cashflow
IIForhandler vs. producent: Hvad er forskellen?
| Type | Kernemodel | I en nøddeskal |
| Erhvervsdrivende(Eksportere) | Fritagelse + Refusion | Køb → Eksport → Få refusion via faktura Refusion = Købsbeløb × Rabatsats |
| Fabrikant | Fritagelse + Kredit + Refusion | Produkt → Eksport → Modregn først indenlandsk skat, refunder resten Indtast kun eksportdata – systemet beregner automatisk |
IIIDe 3 betingelser, der skal opfyldes for at få rabat
1. Enhedstype: Skal være en almindelig momsbetaler (mindre momspligtige er ikke berettigede)
2. Eksportbevis: Varer skal fysisk eksporteres, og tolddata skal synkroniseres med e-skattesystemet
3. Dokumentation:
◦ Gyldig særlig momsfaktura for køb
◦ Fakturaen skal være mærket "Til eksportrabat" – bruges ikke til modregning af indenlandsk moms
◦ Betaling modtaget og bankkvittering modtaget
IV. 3 nøgleopgaver for ikke-finansmedarbejdere (vigtigst!) )
1. Tolddeklarationens nøjagtighed
Varenummer, produktnavn, specifikationer, antal – hvert ord tæller. Én tastefejl kan blokere refusionen.
2. Dokumenter skal være konsistente
Kontrakt, handelsfaktura, pakkeliste, tolddeklaration – alle 4 skal stemme nøjagtigt overens.
3. Rettidig og korrekt betalingsopkrævning
Det modtagne beløb må ikke afvige mere end ±5% fra den deklarerede værdi. Større afvigelser kræver forklaring.
V. E-Tax Bureau: Hvor skal man klikke (hurtig version)
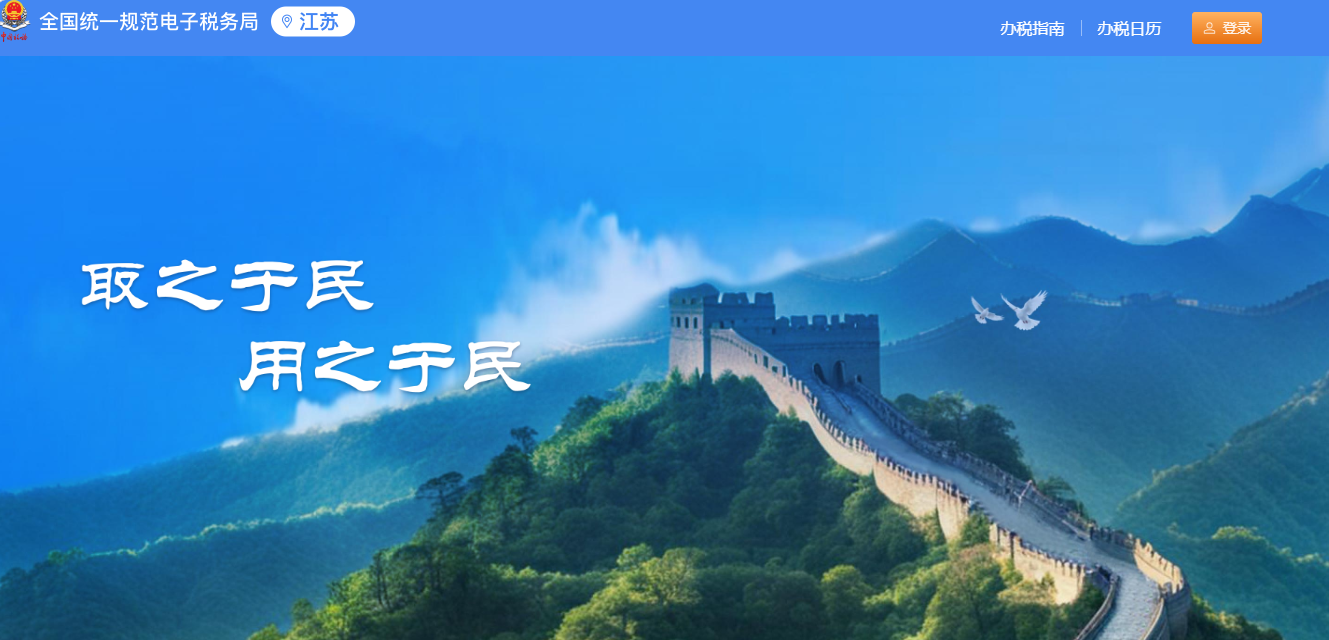
1. Log ind påE-skattebureau
2. Gå til: “我要办税"→"出口退税管理"
3. Vælg den korrekte post for forhandler eller producent
4. Systemet henter automatisk tolddata
5. Match købsfakturaer (kun for forhandlere)
6. Klik først på (Selvkontrol) – hvis der ikke er nogen fejl, send
7. Godkendt → penge ankommer til virksomhedens konto
VI. Top 5 fælder du skal undgå
1. Forkert HS-kode → Forkert rabatsats eller afvisning
2. Uoverensstemmelse mellem faktura og deklaration → System markerer fejl
3. Forsinket ansøgning → Mistet frist = beskattet som indenlandsk salg
4. Springer selvtjek over → Fejl forårsager forsinkelser
5. Ufuldstændige dokumenter eller betalingsproblemer → Forsinkelser eller afvisning
VII.. FAQ: Hurtige svar på almindelige spørgsmål
1. Generelle spørgsmål (til både forhandlere og producenter)
Spørgsmål 1:Hvad hvis HS-koden er forkert?
A: Dobbelttjek i Single Window før du deklarerer. Hvis det er forkert, skal du ansøge toldmyndighederne om at få det rettet og synkronisere dataene igen.
Spørgsmål 2:Hvad sker der, hvis jeg misser deadline?
A: Ansøgninger skal indsendes senest i april måned for momsindberetning det følgende år. For sent = beskattes som indenlandsk salg.
Spørgsmål 3:Kan jeg stadig få pengene tilbage, hvis betalingsbeløbet afviger fra erklæringen?
A:Små forskelle (±5%) er fint. Mere end det kræver en skriftlig forklaring med støttende dokumentation.
Spørgsmål 4:Hvordan tjekker jeg rabatsatsen for 2026?
A:Log ind på e-Tax eksportrabatmodulet og søg efter 10-cifret HS-kode. Satserne ændres årligt – hold din kodebog opdateret..
2. Kun for handlende
Spørgsmål 1:Én eksport, flere købsfakturaer – hvordan deklarerer man?
A:Brug det samme关联号(referencenummer). Match produktnavn, HS-kode og samlet mængde.
Spørgsmål 2:Kan jeg bruge den samme faktura til indenlandsk fradrag og eksportrabat?
A: Nej. Fakturaer for eksportrabat skal mærkes "用于出口退税". Indenlandsk og eksport skal være adskilte.
Spørgsmål 3:Flere varer på én toldangivelse – hvordan indføres det?
A: Indtast eksportvarer som 001, 002, 003 – match hver vare med sin egen købsfaktura ved hjælp af referencenummeret.
3.Feller kun producenter
Spørgsmål 1:Kan producenter bruge den enklere rabatmetode?
A: Normalt nej – kun hvis du bruger et agentur og udsteder en særlig faktura med titlen "Særlig brug for skatterefusionsagentur".
Spørgsmål 2:Vil førstegangsansøgere blive kontrolleret på stedet?
A: Sandsynligvis ja. Forbered dokumentation for produktionskapacitet (anlæg, udstyr, ansattes socialsikringsordning osv.) for at fremskynde processen.
Spørgsmål 3:Hvordan adskiller man indgående moms for indenlandsk og eksportsalg?
A: Ingen grund til streng adskillelse. Systemet allokerer baseret på salgsforhold, hvis det ikke er tydeligt at skelne mellem disse.
Spørgsmål 4:Hvad hvis jeg misser fristen for behandling af handelsverifikation og afskrivning?
A: Fremtidige rabatter vil blive suspenderet, indtil det er gjort.
VIII. TRejsen af en tolddeklaration
| Trin | Hvad sker der | Nøglebegreb |
| 1. Født | Eksporterede varer – deklaration er "født" i toldvæsenet | HS-kode, deklarationsregler (opdatering 2026) |
| 2. Kommer hjem | Data synkroniseret med e-skattesystemet | Automatisk hentning, fejlhåndtering |
| 3. Matchmaking | Erklæringen møder sin ligemand – købsfakturaen | Fakturamærkning, referencenummer |
| 4. Beregning | Systemet beregner refusion/kredit | Formel, allokeringssats |
| 5. Gennemgang | Skattemyndigheden tjekker alt | Udfyldning af formular, fejlløsning |
| 6. Indbetaling | Pengene rammer kontoen – rejsen slutter | Timing, sporing |
IX3 gyldne regler for aldrig at fare vild
1. Få tolddeklarationen korrekt – og du er halvvejs
2. Match fakturaer korrekt – og du er på solid grund
3. Tjek altid selv inden indsendelse – undgå fælder, få hurtigt betalt
Sidste tanke:
Rabatter er ikke svære – men detaljerne er vigtige. Få detaljerne rigtige, og pengene følger!
Opslagstidspunkt: 14. marts 2026